Financer un drone professionnel : achat, crédit-bail ou location ?
Achat comptant, crédit professionnel, crédit-bail ou location financière : tour d’horizon des solutions pour financer un drone professionnel, de leurs avantages et de leurs limites, et de ce que Dronexperts propose aux entreprises comme aux particuliers.
Équipe Dronexperts 4 min de lecture
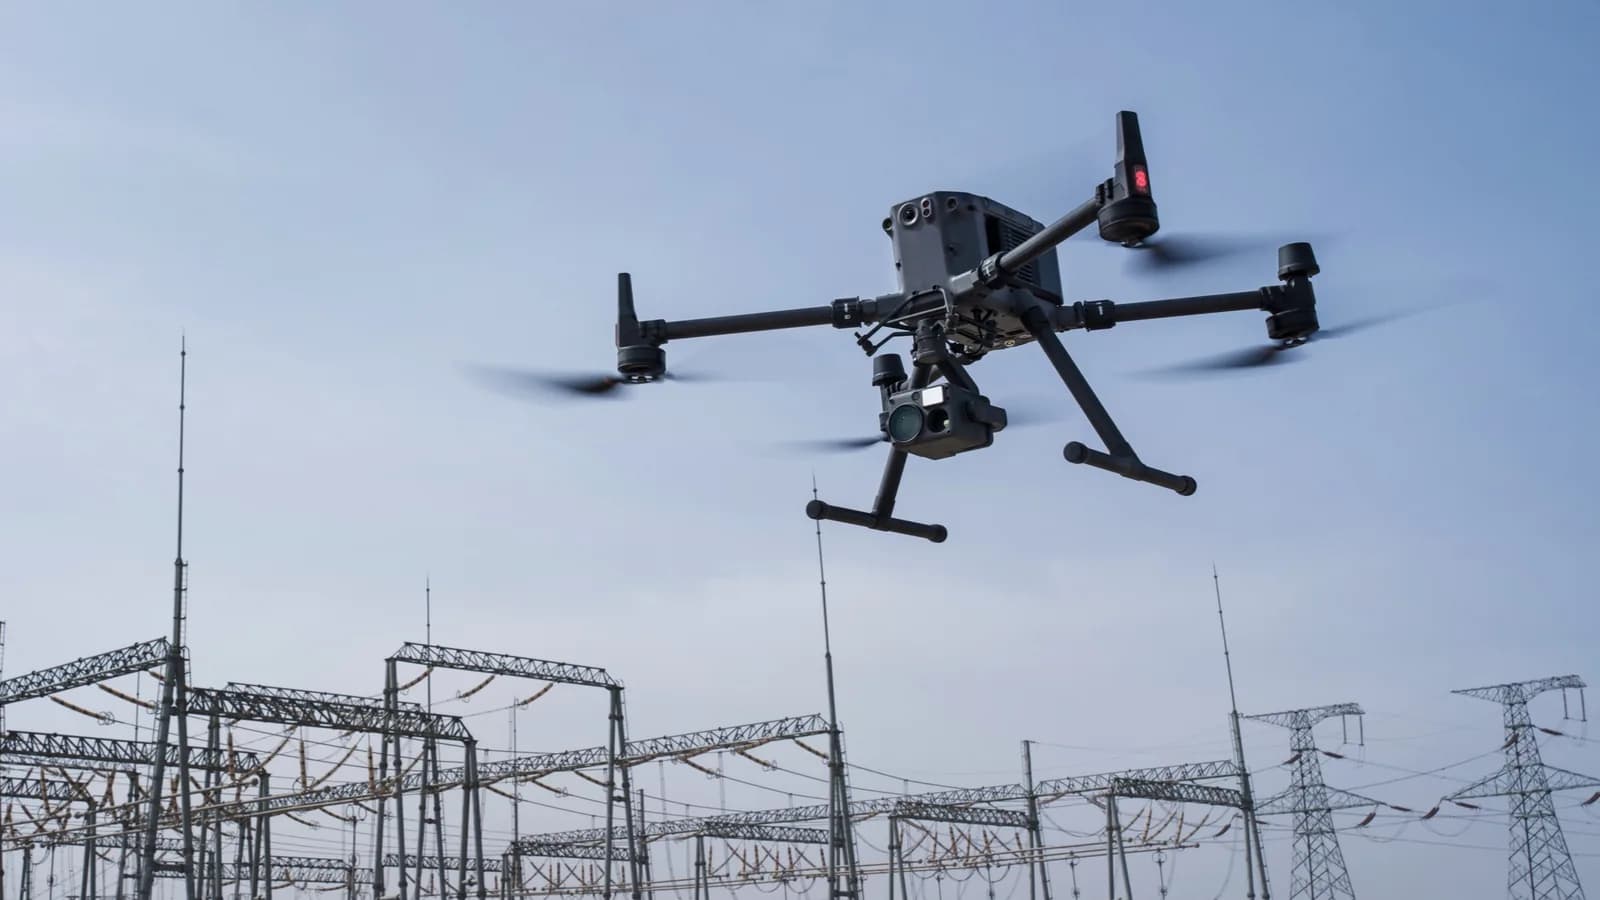
Un drone d’inspection thermique, des batteries de rechange, un module RTK et une formation A2 : l’équipement complet d’un télépilote professionnel représente vite plusieurs milliers d’euros. Mobiliser cette somme en une fois n’est pas toujours judicieux, surtout lorsque l’activité démarre ou que la trésorerie doit d’abord couvrir le fonctionnement courant. Voici les grandes options pour financer un drone professionnel, présentées de manière générale : chaque entreprise a sa situation propre, et votre expert-comptable reste l’interlocuteur de référence pour trancher.
Pourquoi penser au financement dès le choix du drone
Un drone professionnel est un outil de production : il génère du chiffre d’affaires sur plusieurs années. Aligner son coût sur la durée de son utilisation présente plusieurs intérêts :
- Préserver la trésorerie pour les dépenses courantes, le démarrage commercial ou les imprévus.
- Choisir l’équipement adapté à la mission plutôt que le moins cher, quitte à étaler la dépense.
- Financer un ensemble cohérent : drone, énergie, accessoires et compétences, plutôt qu’un appareil seul.
Le financement vient donc après le choix du matériel, mais il doit être envisagé en même temps. Si vous hésitez encore sur le modèle, commencez par notre guide pour choisir un drone professionnel.
Les grandes options de financement
L’achat comptant
C’est la solution la plus simple : vous payez le matériel et vous en êtes immédiatement propriétaire.
- Avantages : aucun coût de financement, propriété immédiate, liberté totale de revente ou d’évolution.
- Inconvénients : décaissement important au départ, qui peut peser sur la trésorerie ; le drone est en principe inscrit à l’actif et amorti selon des règles que votre expert-comptable vous précisera.
Le crédit professionnel
Un établissement bancaire vous prête la somme nécessaire, que vous remboursez par mensualités.
- Avantages : propriété immédiate du matériel, remboursement étalé, montant et durée négociables.
- Inconvénients : coût des intérêts, démarche bancaire parfois longue, possibles demandes d’apport ou de garanties, et un endettement qui apparaît au bilan.
Le crédit-bail ou location avec option d’achat
Un organisme de financement achète le drone et vous le loue pour une durée déterminée. En fin de contrat, vous pouvez généralement lever une option d’achat pour devenir propriétaire, restituer le matériel ou, selon le contrat, le renouveler.
- Avantages : pas de décaissement important au démarrage, loyers prévisibles, possibilité de devenir propriétaire à terme.
- Inconvénients : vous n’êtes pas propriétaire pendant le contrat, le coût total est en général supérieur à un achat comptant, et un contrat engage sur toute sa durée.
La location financière
Vous disposez de l’équipement contre un loyer, sans objectif de propriété. En fin de contrat, le matériel est restitué ou remplacé par un modèle plus récent.
- Avantages : charge étalée et prévisible, renouvellement facilité dans un secteur où les technologies évoluent vite.
- Inconvénients : aucune propriété en fin de contrat, coût total sur la durée à comparer avec un achat, engagement ferme sur la durée.
Le terme « leasing », souvent employé pour un drone professionnel, recouvre selon les cas le crédit-bail ou la location financière : vérifiez toujours ce que prévoit le contrat en fin de période.
Tableau comparatif
| Option | Propriété du drone | Effet sur la trésorerie | En fin de contrat |
|---|---|---|---|
| Achat comptant | Immédiate | Décaissement total au départ | Sans objet |
| Crédit professionnel | Immédiate | Mensualités étalées | Plus aucun engagement |
| Crédit-bail / LOA | Après levée de l’option | Loyers étalés | Achat, restitution ou renouvellement |
| Location financière | Non, reste à l’organisme | Loyers étalés | Restitution ou renouvellement |
Que peut-on inclure dans le projet ?
Financer uniquement le drone, c’est souvent oublier une partie du coût réel. Un projet cohérent regroupe :
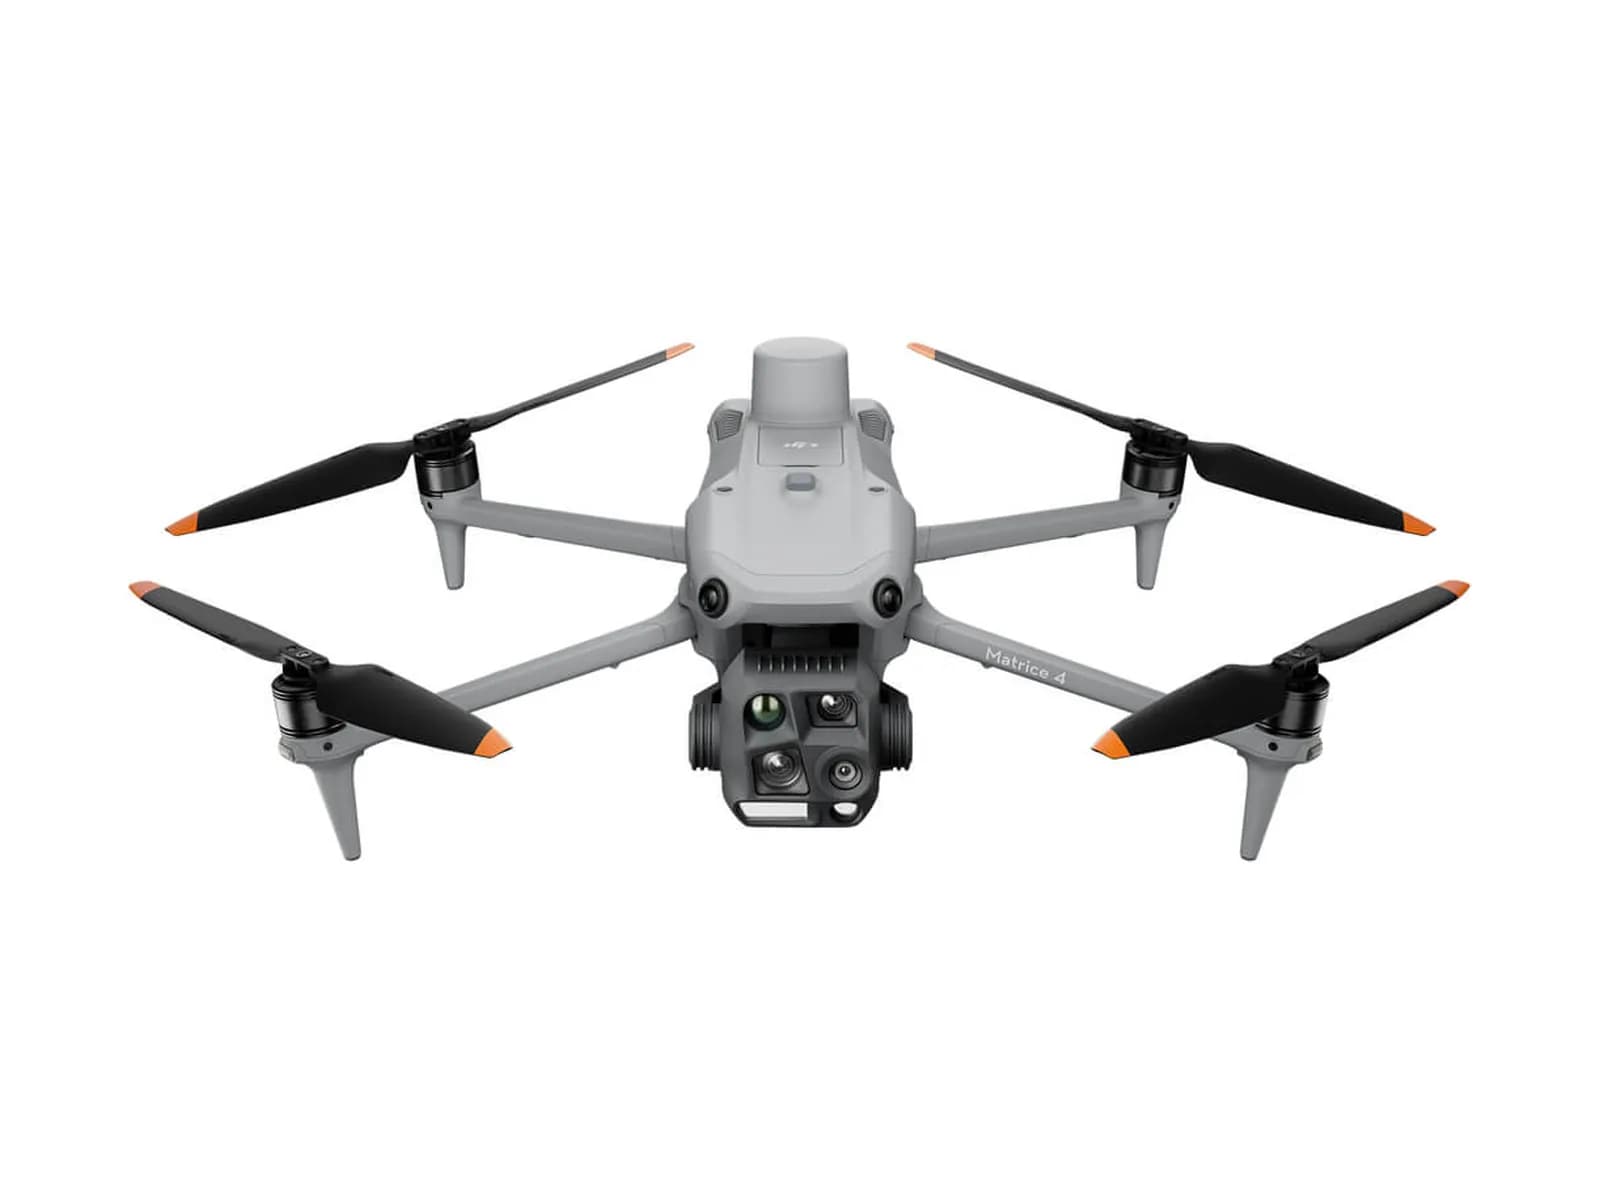
- Le drone : par exemple une DJI Matrice 4E pour la cartographie ou une DJI Matrice 4T pour la thermographie ;
- Les batteries supplémentaires, indispensables pour tenir une journée de mission ;
- Les accessoires : module RTK, radiocommande, stockage, mallette ;
- La formation : certificat A2, préparation aux scénarios STS ou formation métier, par exemple dans l’un des cinq centres de notre organisme de formation télépilote.
Intégrer la formation dès le départ évite d’immobiliser un drone faute de pilote qualifié.
Fiscalité et comptabilité : consultez votre expert-comptable
Le traitement comptable diffère selon l’option retenue : un bien acheté est généralement amorti, tandis que des loyers sont en principe comptabilisés en charges. L’impact réel dépend toutefois de votre forme juridique, de votre régime d’imposition, de la durée du contrat et de vos perspectives d’activité. Nous ne pouvons pas vous promettre d’avantage fiscal : c’est à votre expert-comptable de comparer les scénarios avec vos chiffres.
L’offre de financement Dronexperts
Pour les entreprises
Dronexperts, revendeur professionnel de drones DJI et autres marques, propose un financement professionnel sur 36 ou 60 mois : des solutions de financement pour les entreprises, en partenariat avec un organisme spécialisé. Toute demande est soumise à étude et à acceptation du dossier. La démarche est simple :
- Vous définissez votre besoin avec un conseiller : mission, modèle, batteries, accessoires, formation.
- Nous établissons une proposition complète, y compris pour les équipements sur devis comme la Matrice 400.
- L’organisme de financement étudie votre dossier et vous indique les conditions applicables.
- Après acceptation, le matériel est livré et la formation planifiée.
Notre gamme de drones professionnels peut être intégrée à ce type de projet.
Pour les particuliers
Pour un achat à titre personnel, le règlement se fait en ligne sur une page de paiement sécurisée, avec les moyens de paiement proposés au moment de la commande.
Financer votre drone professionnel avec Dronexperts
Achat comptant, crédit, crédit-bail ou location financière : il n’existe pas de solution universelle, seulement celle qui correspond à votre trésorerie, à votre activité et à vos objectifs en fin de contrat. Nos conseillers vous aident à construire un projet complet et cohérent, du drone à la formation. Pour connaître les modalités et déposer une demande, rendez-vous sur notre page financement.
Questions fréquentes
Peut-on financer un drone professionnel en leasing ?
Oui. Le crédit-bail et la location financière permettent d’utiliser le drone contre des loyers étalés. Chez Dronexperts, les entreprises peuvent étudier un financement sur 36 ou 60 mois, sous réserve d’étude et d’acceptation du dossier.
Quelle différence entre crédit-bail et location financière ?
Le crédit-bail prévoit une option d’achat en fin de contrat, qui permet de devenir propriétaire du matériel. La location financière donne l’usage de l’équipement sans transfert de propriété : on le restitue ou on le renouvelle.
Le financement d’un drone est-il fiscalement avantageux ?
Cela dépend de votre structure, de votre régime fiscal et du type de contrat choisi. Seul votre expert-comptable peut déterminer l’option la plus adaptée à votre situation.
Peut-on inclure la formation télépilote dans le financement ?
Oui, le projet peut regrouper le drone, les batteries, les accessoires et la formation, sous réserve d’étude et d’acceptation du dossier par l’organisme de financement.
Comment les particuliers paient-ils leur drone ?
Le règlement se fait en ligne sur une page de paiement sécurisée Stripe, avec les moyens de paiement proposés au moment de la commande.
- financer un drone professionnel
- financement drone
- leasing drone professionnel
- location financière
- crédit-bail